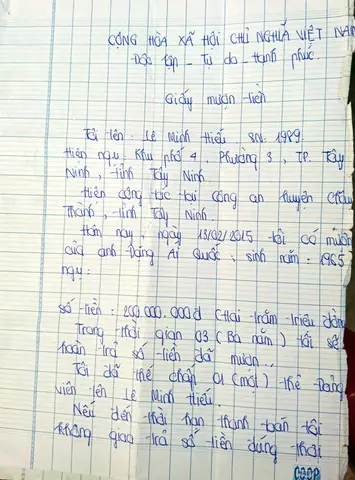
Trong bối cảnh thị trường bất động sản Việt Nam năm 2026 tiếp tục biến động phức tạp, nhu cầu vay vốn giải quyết tài chính khẩn cấp bằng cách thuê cháp nhà 200 triệu trở thành từ khóa tìm kiếm nóng hổi. Mức vốn 200 triệu đồng là một con số “vừa vặn” – đủ lớn để giải quyết nợ vay ngân hàng, vốn xoay vòng kinh doanh nhỏ, y tế, giáo dục… nhưng lại không quá lớn để rơi vào các thủ tục phức tạp của vay thế chấp chính thống tại ngân hàng.
Tuy nhiên, thị trường cho vay thế chấp/cho thuê cháp tư nhân (dưới hình thức hợp đồng mua bán có điều kiện, hợp đồng thuê mua, hoặc hợp đồng vay có担保 tài sản) năm 2026 đang tồn tại nhiều “cạm bẫy” pháp lý và rủi ro tài chính không nhỏ. Bài viết này sẽ tổng hợp toàn bộ kiến thức cập nhật nhất năm 2026 về quy trình, hồ sơ, lãi suất thực tế, các dạng hợp đồng phổ biến, rủi ro phải tránh và mẹo “săn” hợp đồng an toàn nhất cho mức vốn 200 triệu đồng.
1. Bối Cảnh Thị Trường Thuê Cháp Nhà Năm 2026: Thực Trạng Và Xu Hướng
1.1. Tại sao “Thuê cháp” lại hot hơn “Thế chấp ngân hàng” cho mức 200 triệu?
Đến năm 2026, các ngân hàng thương mại (VCB, BIDV, Vietcombank, Techcombank, VPBank, MBBank…) đã siết chặt tiêu chí cho vay tiêu dùng không担保 và cho vay thế chấp bất động sản theo Nghị định 163/2024/NĐ-CP (hiệu lực từ 2025) và các thông tư hướng dẫn mới nhất của NHNN.
Rào cản thu nhập: Yêu cầu chứng minh thu nhập chính thức (hợp đồng lao động, sao kê lương qua ngân hàng 6-12 tháng) loại bỏ đa số người lao động tự do, kinh doanh nhỏ, chủ hộ gia đình.
Rào cản pháp lý nhà đất: Ngân hàng chỉ chấp nhận tài sản có Sổ đỏ (GCN) sạch, không tranh chấp, đã cấp GCN lâu năm. Nhiều hộ gia đình năm 2026 vẫn nắm đất giấy tay, đất vườn, đất dự án chưa cấp sổ, hoặc sổ đỏ mới cấp gần đây (dưới 1-2 năm) -> Bị ngân hàng từ chối.
Thời gian giải ngân: Thủ tục định giá, kiểm tra pháp lý, xét duyệt tại ngân hàng thường mất 15-30 ngày làm việc. Nhu cầu “gấp máu” 200 triệu thường cần tiền trong 1-3 ngày.
Chi phí phát sinh: Phí định giá (3-5 triệu), phí công chứng (0.1-0.2% giá trị vay), phí bảo hiểm tài sản, phí duyệt hồ sơ… cộng lại khá lớn so với vốn vay 200 triệu.
→ Giải pháp “Thuê cháp tư nhân” (Private Mortgage/Rent-to-own) trở thành lựa chọn duy nhất cho đối tượng: Cần tiền gấp, pháp lý nhà chưa “chuẩn” ngân hàng, thu nhập không chứng minh được, hoặc đã nợ xấu CIC.
1.2. Xu hướng hình thức hợp đồng năm 2026
Khái niệm “Thuê cháp” (Thuê + Cháp) thực chất là một thuật ngữ dân gian. Về mặt pháp lý (Luật Dân sự 2015, Luật Đất đai 2024, Luật Nhà ở 2023), năm 2026 các bên thường ký kết dưới 3 hình thức chính:
Hợp đồng Vay có担保 bằng tài sản (Thế chấp dân sự): Người vay giao tài sản (nhà/đất) cho người cho vay giữ làm担保. Đây là hình thức an toàn nhất pháp lý nhưng người cho vay tư nhân thường không thích vì khó xử lý tài sản khi đến hạn nếu không công chứng.
Hợp đồng Mua bán có điều kiện (Mua bán có quyền recompra): Người “cho vay” đóng vai người mua, người “vay” đóng vai người bán. Hai bên ký hợp đồng mua bán nhà/đất, đồng thời ký phụ lục/điều kiện: Người bán có quyền mua lại nhà trong thời gian X với giá Y (giá vốn + lãi). Hình thức phổ biến nhất năm 2026 vì dễ công chứng, dễ yêu cầu trao đất khi hết hạn.
Hợp đồng Thuê mua (Rent-to-own / Lease-purchase): Người cho vay mua nhà (hoặc nhận chuyển nhượng), cho người vay ở lại và trả tiền thuê hàng tháng. Đến hạn người vay có quyền mua lại. Ít dùng cho khoản 200 triệu do thủ tục phức tạp, thuế phí cao.
⚠️ CẢNH BÁO QUAN TRỌNG NĂM 2026: Theo Luật Đất đai 2024 (hiệu lực 01/08/2024) và Luật Nhà ở 2023, việc chuyển nhượng quyền sử dụng đất, quyền sở hữu nhà ở phải đăng ký cấp GCN mới. Các hợp đồng “Mua bán có điều kiện” hoặc “Thuê mua” nếu không đăng ký giao dịch tại Sở Tài nguyên & Môi trường thì không có giá trị pháp lý đối với bên thứ ba và rất khó bảo vệ quyền lợi khi xảy ra tranh chấp. Bắt buộc phải công chứng tại Công chứng công/riêng và yêu cầu đăng ký giới hạn quyền (đăng ký thế chấp/đăng ký quyền mua lại) lên Sổ đỏ.
2. Điều Kiện & Hồ Sơ Cần Chuẩn Bị Khi Thuê Cháp Nhà 200 Triệu (Cập Nhật 2026)
Dù là giao dịch tư nhân, để an toàn và có giá trị pháp lý, bạn bắt buộc chuẩn bị bộ hồ sơ sau (dù người cho vay có yêu cầu hay không, bạn tự chuẩn bị để bảo vệ mình):
2.1. Hồ sơ pháp lý tài sản (Bắt buộc có bản chính + bản sao công chứng)
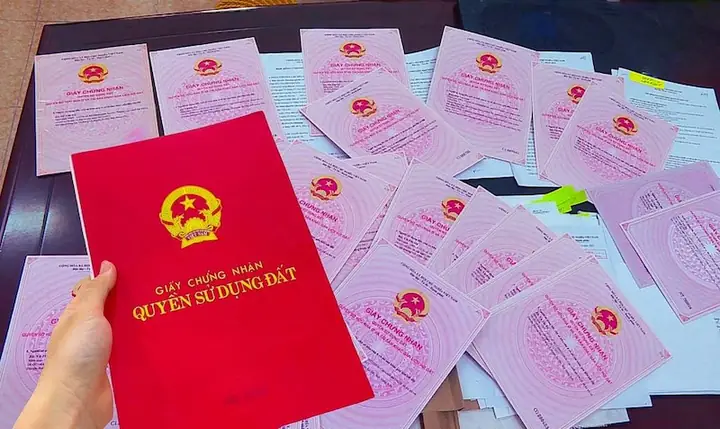
Giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở (Sổ đỏ/GCN): Bản chính để đối chiếu, bản sao công chứng (còn hiệu lực 3-6 tháng tùy yêu cầu công chứng viên). Lưu ý năm 2026: GCN phải là mẫu mới (màu đỏ/hồng), đã đo đạc ranh giới trên thực địa (có bản đồ đo đạc đính kèm).
Giấy tờ tùy thân chủ sở hữu: CCCD/CMND còn hiệu lực (bản chính + bản sao). Nếu chung tên vợ/chồng -> Cần CCCD của cả hai + Giấy chứng nhận kết hôn.
Giấy phép xây dựng / Giấy phép sửa chữa (nếu có): Đối với nhà đất có xây dựng.
Xác nhận ranh giới, không tranh chấp: Bản vẽ hiện trạng do đơn vị đo đạc có thẩm quyền ký (năm 2026 nhiều địa phương yêu cầu bắt buộc cho giao dịch tư nhân).
Giấy xác nhận tình trạng đất (Cấp tại UBND xã/phường): Xác nhận đất không nằm trong quy hoạch thu hồi, không bị tranh chấp, không bị tạm giữ/tạm khóa bởi cơ quan điều tra/TAND/KSQĐ.
2.2. Hồ sơ cá nhân người vay (Người nhượng quyền/Người bán)
CCCD/CMND bản chính, bản sao.
Sổ hộ khẩu / Giấy xác nhận tạm trú/tạm vắng (nếu khác địa chỉ CCCD).
Giấy chứng nhận kết hôn (đã kết hôn) / Giấy chứng nhận ly hôn + Quyết định phân chia tài sản (đã ly hôn) / Giấy tử vong vợ/chồng (đã mất người yêu).
Báo cáo thông tin tín dụng CIC (Tự lấy tại trung tâm CIC hoặc qua app Ngân hàng/Viettel Money/VNeID): Năm 2026, người cho vay tư nhân bắt buộc xem CIC. Nợ xấu nhóm 3, 4, 5 vẫn có thể vay được nhưng lãi suất sẽ cao hơn nhiều.
2.3. Hồ sơ người cho vay (Bạn nên yêu cầu xem để tránh “vay hối” – Loan Sharking)
CCCD/CMND, Sổ hộ khẩu.
Chứng minh nguồn tiền hợp pháp (Sao kê tài khoản ngân hàng, hợp đồng kinh doanh, giấy tờ thừa kế/quà tặng…). Theo Luật Phòng, chống rửa tiền 2022 (sửa đổi 2024), giao dịch từ 200 triệu trở lên bị giám sát chặt chẽ. Nếu người cho vay không chứng minh được nguồn tiền, hợp đồng có nguy cơ bị xem là giao dịch giả, rửa tiền.
3. Phân Tích Chi Tiết 3 Hình Thức Hợp Đồng Phổ Biến Năm 2026 (Cho Vốn 200 Triệu)
Đây là phần quan trọng nhất. Với mức vốn 200 triệu, chi phí công chứng, thuế, phí pháp lý thường dao động 15 – 30 triệu đồng. Bạn cần tính toán kỹ lưỡng hình thức nào tối ưu nhất.
3.1. Hình thức 1: Hợp đồng Vay có担保 (Thế chấp dân sự) – Có công chứng
Cơ chế: Ký HĐ Vay tiền + HĐ Thế chấp tài sản. Công chứng cả 2 hợp đồng. Đăng ký giới hạn quyền (Thế chấp) lên Sổ đỏ tại Sở TN&MT.
Ưu điểm: Rõ ràng nhất pháp lý. Người vay vẫn là chủ sở hữu. Khi hết hạn trả nợ xong -> Yêu cầu hủy đăng ký thế chấp -> Lấy lại Sổ đỏ sạch. Dễ kiện ra Tòa án nếu bên cho vay không trả Sổ đỏ.
Nhược điểm: Người cho vay tư nhân thường KHÔNG ĐỒNG Ý hình thức này. Lý do: Khi người vay nợ không trả, người cho vay phải khởi kiện ra Tòa án yêu cầu bán tài sản đáp ứng -> Tốn 1-2 năm, phí luật sư, không chắc bán được giá cao.
Chi phí năm 2026:
Phí công chứng: ~0.1% – 0.2% giá trị vay (200 – 400k) + Phí phụ lục.
Phí đăng ký giới hạn quyền: 100.000đ/lượt (theo Thông tư 232/2016/TT-BTC).
Thuế thu nhập cá nhân (nếu có lãi): Người cho vay chịu thuế 5% trên khoản lãi thu được (nếu là cá nhân không kinh doanh cho vay).
Khuyến nghị: Chỉ dùng nếu người cho vay là người quen, uy tín, đồng ý công chứng.
3.2. Hình thức 2: Hợp đồng Mua bán có điều kiện (Mua bán có quyền mua lại) – PHỔ BIẾN NHẤT
Bên A (Người cần tiền) “Bán” nhà cho Bên B (Người cho tiền) với giá = 200 triệu (hoặc giá thị trường, nhưng thực tế nhận 200tr).
Ký Phụ lục Điều kiện: Bên A có quyền “Mua lại” nhà trong vòng 6 – 12 – 24 tháng với giá = 200 triệu + Lãi suất thỏa thuận.
Bên B nhận Sổ đỏ gốc, làm thủ tục chuyển tên chủ sở hữu sang Bên B (hoặc giữ Sổ đỏ chờ hết hạn).
Cách tính tiền thực tế (Ví dụ năm 2026):
Nhận tiền mặt: 200.000.000đ.
Kỳ hạn: 12 tháng.
Lãi suất thỏa thuận: 1,5%/tháng (18%/năm) – Mức phổ biến thị trường tư nhân 2026.
Giá mua lại sau 12 tháng: 200tr + (200tr x 1,5% x 12) = 236.000.000đ.
Trả góp hàng tháng: Chỉ trả lãi (3tr/tháng) hoặc Trả gốc+lãi (theo thỏa thuận).
Ưu điểm: Người cho vay an tâm (đã thành chủ sở hữu hoặc nắm Sổ đỏ). Dễ công chứng. Dễ xử lý khi hết hạn (Bên A không mua lại -> Bên B bán cho người khác).
Rủi ro cực lớn cho Người vay (Bên A):
Mất nhà vĩnh viễn: Nếu hết hạn không đủ tiền mua lại -> Nhà thuộc về Bên B hoàn toàn. Không có khái niệm “bán bù trừ nợ trả lại chênh lệch” trừ khi ghi rõ trong phụ lục.
Giá mua lại ảo: Nhiều hợp đồng ghi giá mua lại = 200tr + Lãi, nhưng thực tế Bên B ép Bên A ký thêm giấy cam kết “Mua lại giá thị trường lúc đó” (cao hơn nhiều) hoặc ép ký hợp đồng mới điều kiện khắt khe hơn.
Thuế & Phí chuyển nhượng kép: Năm 2026, khi chuyển tên Sổ đỏ sang Bên B -> Bên A nộp Thuế TNCN 2% giá chuyển nhượng (nếu không phải nhà ở duy nhất) + Phí đăng ký 0.5% + Phí công chứng. Khi mua lại -> Bên B nộp thuế/phí tương tự. Tổng chi phí phí/thuế có thể lên tới 30-50 triệu.
Mẹo an toàn năm 2026:
KHÔNG CHUYỂN TÊN SỔ ĐỎ sang tên người cho vay. Chỉ ký HĐ Mua bán + Phụ lục + Công chứng. Giữ Sổ đỏ gốc ở bên Công chứng viên hoặc ngân hàng trung gian (Escrow).
Đăng ký Giới hạn quyền (Quyền mua lại) lên Sổ đỏ: Yêu cầu công chứng viên gửi hồ sơ lên Sở TN&MT ghi chú: “Tài sản này đang trong hợp đồng mua bán có điều kiện, Bên A có quyền mua lại”. Điều này ngăn chặn Bên B bán cho người thứ 3.
Ghi rõ: “Trường hợp Bên A không mua lại được, Bên B bán cho người thứ 3 phải trả lại cho Bên A chênh lệch giữa giá bán thực tế và giá mua lại (200tr + lãi)”.
3.3. Hình thức 3: Hợp đồng Thuê mua (Rent-to-own)
Ít áp dụng cho 200 triệu do phức tạp. Thường dùng cho dự án bất động sản lớn. Bỏ qua cho khoản vay nhỏ này.
4. Bảng So Sánh Lãi Suất & Chi Phí Thực Tế Thị Trường Năm 2026 (Dự Báo)
Lưu ý: Lãi suất tư nhân không có trần pháp lý (Khác với ngân hàng trần 20%/năm theo Luật Dân sự áp dụng cho vay tiêu dùng). Thực tế thị trường “dân gian” năm 2026 dao động:
Hình thức
Lãi suất/năm (Thực tế)
Lãi suất/tháng
Chi phí phát sinh (Ước tính cho 200tr)
Mức độ rủi ro mất nhà
Thời gian giải ngân
Ngân hàng (Thế chấp chính quy)
8% – 11%
0.67% – 0.9%
Định giá (3-5tr) + Công chứng (0.1%) + Bảo hiểm + Phí duyệt (~10-15tr)
Thấp (Có quy trình bán đấu giá công khai)
15 – 30 ngày
Công ty Tài chính (Fecredit, Home Credit, Mcredit…)
15% – 30%
1.25% – 2.5%
Phí dịch vụ, bảo hiểm bắt buộc
Trung bình
1 – 3 ngày
Thuê cháp tư nhân: HĐ Vay + Thế chấp (Công chứng)
12% – 24%
1% – 2%
Công chứng + Đăng ký giới hạn quyền (~2-5tr)
Thấp (Nếu đã đăng ký giới hạn quyền)
3 – 7 ngày
Thuê cháp tư nhân: HĐ Mua bán có điều kiện
18% – 48%
1.5% – 4%
Cao nhất: Thuế TNCN 2% x 2 lần + Phí đăng ký 0.5% x 2 + Công chứng (~20-40tr)
Rất Cao (Mất quyền sở hữu nếu không mua lại kịp)
1 – 2 ngày (Nhanh nhất)
Vay “Hối” / App vay đen / Vay gấp
> 100% – 500%
> 8% – 40%
Phí “xử lý hồ sơ”, “bảo hiểm” ảo
Cực cao (Đe dọa, công khai danh bạ, chiếm đoạt tài sản)
< 24h
💡 KINH NGHIỆM 2026: Với 200 triệu, ưu tiên tuyệt đối Ngân hàng hoặc Công ty tài chính uy tín (Fecredit, Home Credit, Mcredit, Shinhan Finance…). Chỉ đi thuê cháp tư nhân (Hình thức Mua bán có điều kiện) khi KHÔNG CÓ LỰA CHỌN KHÁC (Nợ xấu CIC nặng, pháp lý đất giấy tay, đất vườn, cần tiền trong 24h). Nếu bắt buộc phải đi, hãy chọn HĐ Vay + Thế chấp có Công chứng + Đăng ký giới hạn quyền dù người cho vay khó đồng ý.
5. Quy Trình Thực Hiện An Toàn Bước Đi Năm 2026 (Checklist 10 Bước)
Nếu bạn quyết định tiến hành Thuê cháp nhà 200 triệu qua hình thức Mua bán có điều kiện (Phổ biến nhất), hãy tuân thủ quy trình sau để giảm thiểu 90% rủi ro:
Bước 1: Xác thực pháp lý tài sản (Tự làm hoặc thuê luật sư)
Mang Sổ đỏ, Giấy tờ tùy thân ra Sở TN&MT (hoặc tra cứu trên Cổng thông tin Địa chính quốc gia) kiểm tra: Trạng thái pháp lý, có bị ghi nhận giới hạn quyền (thế chấp, tranh chấp, tạm giữ) không? Có nằm trong quy hoạch không?
Kiểm tra tên trên Sổ đỏ có trùng khớp CCCD không? (Năm 2026 lỗi font chữ, tên cũ/tên mới vẫn thường gặp -> Phải làm thủ tục chỉnh sửa GCN trước).
Bước 2: Tìm kiếm người cho vay / Đơn vị trung gian uy tín
Tuyệt đối KHÔNG vay qua Facebook, Zalo, TikTok, quảng cáo “Vay gấp 200tr chỉ cần CCCD”, “Vay thế chấp nhà không cần chứng minh thu nhập”.
Tìm qua: Người quen uy tín, Giới thiệu bởi Luật sư/Công chứng viên, Công ty tài chính có giấy phép (Kiểm tra tại trang web NHNN – Danh sách tổ chức tín dụng).
Yêu cầu người cho vay chụp CCCD, Sổ hộ khẩu, Sao kê tài khoản nhận tiền trước khi gặp.
Bước 3: Thương lượng điều kiện cốt lõi (Phải ghi vào HĐ/Phụ lục)
Thue Chap Nha 200 Trieu
Có thể bạn quan tâm: Top 10+ Mẫu Thiết Kế Nhà Ống 1 Tầng 5×20 Đẹp, Hiện Đại Nhất Năm 2026: Giải Pháp Tối Ưu Không Gian Cho Đất Hẹp
Số tiền nhận thực tế (Net): 200.000.000đ (Sau khi trừ sạch tất cả phí).
Lãi suất: Cố định hay thang giảm? Tính trên số dư giảm dần hay gốc ban đầu? Khuyên: Tính trên số dư giảm dần.
Kỳ hạn: 6, 12, 18, 24 tháng. Khuyên: Chọn kỳ hạn dài nhất có thể (24 tháng) để giảm áp lực trả góp, nhưng lãi suất sẽ cao hơn.
Cách trả nợ: Trả lãi hàng tháng + Trả gốc cuối kỳ / Trả gốc+lãi hàng tháng / Trả một lần cuối kỳ.
Giá mua lại (Giá giải tỏa): Công thức tính chính xác. Ví dụ: Giá giải tỏa = 200.000.000 + (Số dư nợ gốc x Lãi suất/tháng x Số tháng thực tế).
Quyền ở lại nhà: Người vay có được ở lại không? Có thuê không? (Thường người cho vay cho ở miễn phí hoặc thuê tên nghĩa).
Xử lý khi hết hạn không mua lại được:QUAN TRỌNG NHẤT. Phải ghi: “Bên B (Người cho vay) bán cho người thứ 3, sau khi trừ hết nợ gốc, lãi, chi phí hợp pháp, số tiền dư phải trả lại cho Bên A”.
Chi phí phát sinh: Ai đóng phí công chứng, phí đăng ký giới hạn quyền, thuế? Khuyên: Mỗi bên chia sẻ 50% hoặc Người cho vay đóng phí công chứng, Người vay đóng phí đăng ký.
Bước 4: Đặt cọc / Lên lịch công chứng
Không trao Sổ đỏ gốc trước khi đến văn phòng Công chứng.
Chọn Văn phòng Công chứng Công (Công chứng Nhà nước) tại quận/huyện nơi đất nằm. Tránh Công chứng riêng lẻ (dễ bị mua chuộc, thủ tục đăng ký giới hạn quyền tại Sở TN&MT đôi khi chậm hơn).
Bước 5: Tại Văn phòng Công chứng (Ngày ký)
Mang theo: Sổ đỏ gốc, CCCD gốc (cả 2 vợ chồng nếu chung tên), Giấy kết hôn, Bản vẽ ranh giới, Giấy xác nhận không tranh chấp.
Công chứng viên sẽ: Đọc toàn bộ HĐ + Phụ lục. Hỏi rõ ý chí. Ký tên, vân tay, đập dấu.
YÊU CẦU BẮT BUỘC: Nhờ Công chứng viên gửi hồ sơ đăng ký Giới hạn quyền (Quyền mua lại/Thế chấp) lên Sở TN&MT ngay lập tức. Lấy biên nhận nộp hồ sơ.
Trả tiền: Chỉ chuyển khoản/Trả tiền mặt SAU KHI Công chứng viên xác nhận đã ký xong và nhận hồ sơ đăng ký. Không trả tiền trước khi ký.
Bước 6: Quản lý Sổ đỏ gốc
Tốt nhất: Giao Sổ đỏ gốc cho Công chứng viên giữ hộ (Escrow) cho đến khi hết hạn hợp đồng. Phí giữ hộ năm 2026 khoảng 1-2 triệu/năm.
Chấp nhận được: Giữ Sổ đỏ gốc tại nhà (người vay giữ) nhưng đã Đăng ký giới hạn quyền lên Sổ đỏ. Người cho vay chỉ giữ bản sao công chứng.
TUYỆT ĐỐI KHÔNG: Trao Sổ đỏ gốc cho người cho vay giữ mà không đăng ký giới hạn quyền. Rủi ro mất nhà 100%.
Bước 7: Theo dõi kết quả đăng ký giới hạn quyền
Sau 10-20 ngày làm việc, ra Sở TN&MT lấy Sổ đỏ (nếu giao lưu hộ) hoặc kiểm tra Sổ đỏ gốc (nếu tự giữ) xem đã có ghi chú “Đã đăng ký giới hạn quyền: Quyền mua lại/Thế chấp cho Bên B…” chưa. Đây là “chiếc áo giáp” bảo vệ nhà bạn.
Bước 8: Trả nợ theo lịch
Chuyển khoản qua ngân hàng, ghi rõ nội dung: “Trả lãi/tháng X / Trả gốc hợp đồng số … ngày … giữa A và B”. Lưu biên lai, chụp màn hình. Không trả tiền mặt không chứng từ.
Bước 9: Giải tỏa / Mua lại nhà (Khi hết hạn)
Chuẩn bị tiền: Gốc + Lãi cuối kỳ + Phí công chứng giải tỏa + Phí đăng ký hủy giới hạn quyền.
Làm tại CÙNG VĂN PHÒNG CÔNG CHỨNG đã ký ban đầu.
Ký Hợp đồng Mua lại / Hợp đồng Hủy thế chấp / Phụ lục giải tỏa.
Công chứng viên làm thủ tục hủy giới hạn quyền tại Sở TN&MT -> Bạn nhận Sổ đỏ sạch.
Bước 10: Lưu trữ hồ sơ
Giữ bộ hồ sơ gốc (HĐ, Phụ lục, Biên bản công chứng, Biên lai chuyển khoản, Sổ đỏ) trọn đời. Có thể cần làm bằng chứng sau này.
6. Top 5 “CÁM BẪY” NGUY HIỂM NHẤT NĂM 2026 PHẢI TRÁNH (Case Study Thực Tế)
Cạm bẫy 1: “Vay 200tr – Nhận 150tr” (Trừ trước lãi, phí, bảo hiểm…)
Thue Chap Nha 200 Trieu
Có thể bạn quan tâm: Top 15+ Ý Tưởng Tiểu Cảnh Sau Nhà Ống Đẹp, Chill “thả Gánh” Cho Năm 2026
Chiêu bài: Người cho vay nói: “Lãi 1.5%/tháng, vay 12 tháng. Tôi trừ trước 12 tháng lãi (36tr) + Phí công chứng (5tr) + Phí xử lý (5tr) + Bảo hiểm (4tr) = Trừ 50tr. Bạn nhận 150tr. Cuối kỳ trả 200tr.”
Thực tế: Lãi suất hiệu dụng (IRR) lên tới 40-50%/năm. Bạn nợ 200tr nhưng chỉ dùng 150tr.
Chống lại: Yêu cầu NHẬN ĐÚNG 200 TRIỆU TAY. Tất cả phí, lãi trả theo kỳ hoặc cuối kỳ. Nếu họ bắt trừ trước -> BO NGAY.
Cạm bẫy 2: “Ký HĐ Mua bán – Không công chứng – Giữ Sổ đỏ”
Chiêu bài: “Hai bên ký giấy viết tay, công chứng tại nhóm/quán cà phê (giả mạo), hoặc ký HĐ mua bán thật nhưng không công chứng, người cho vay giữ Sổ đỏ gốc.”
Hậu quả: Hợp đồng không có giá trị pháp lý đối với bên thứ 3. Người cho vay mang Sổ đỏ đi vay người khác, bán cho người khác, hoặc mất Sổ đỏ -> Bạn mất nhà oan. Không đăng ký giới hạn quyền -> Không ai bảo vệ bạn.
Chống lại:BẮT BUỘC CÔNG CHỨNG TẠI VĂN PHÒNG CÔNG CHỨNG CÔNG. BẮT BUỘC ĐĂNG KÝ GIỚI HẠN QUYỀN LÊN SỔ ĐỎ.
Cạm bẫy 3: “Phụ lục mua lại giá ‘Thị trường’ hoặc ‘Đối soát'”
Chiêu bài: HĐ chính ghi giá mua lại 236tr. Nhưng Phụ lục riêng/ Giấy cam kết riêng ghi: “Giá mua lại theo giá thị trường tại thời điểm hết hạn” hoặc “Giá mua lại = Giá trị định giá bởi công ty định giá do Bên B chỉ định”.
Hậu quả: Sau 1 năm, nhà giá 5 tỷ. Bên B định giá 4 tỷ. Bạn phải trả 4 tỷ để mua lại nhà 200tr. Không tiền -> Mất nhà.
Chống lại:CHỈ KÝ 1 BỘ HỒ SỞ DUY NHẤT (HĐ + Phụ lục) TẠI CÔNG CHỨNG. Không ký bất kỳ giấy cam kết, phụ lục, giấy viết tay nào bên ngoài. Xóa trắng trang giấy trống trong hợp đồng.
Cạm bẫy 4: “Ép gia hạn – Đè nợ – Lãi chồng lãi”
Chiêu bài: Hết hạn 12 tháng, bạn chưa đủ tiền mua lại. Bên B nói: “Không sao, ta gia hạn 6 tháng nữa. Lãi suất tăng lên 3%/tháng. Nợ cũ chuyển sang gốc nợ mới.”
Hậu quả: Gốc 200tr -> Gia hạn thành 236tr (gốc+lãi cũ). Lãi mới tính trên 236tr. Nợ bồng bềnh, không bao giờ trả xong.
Chống lại: Ghi rõ trong HĐ: “Không gia hạn tự động. Hết hạn Bên A không mua lại được -> Bên B bán cho người thứ 3 trả chênh lệch cho Bên A. Không cho phép chuyển nợ lãi sang gốc.” Hoặc ghi rõ điều kiện gia hạn: Chỉ gia hạn 1 lần, lãi suất không đổi, phải trả ít nhất 50% gốc.
Cạm bẫy 5: “Người cho vay là ‘Cò’ / Đầu cơ / Vay hối chuyên nghiệp”
Dấu hiệu: Không gặp trực tiếp, giao dịch qua trung gian “anh em”, ép ký nhanh, không cho đọc kỹ hợp đồng, đe dọa ngầm “anh em xã hội”, yêu cầu mật khẩu ngân hàng/OTP/Zalo/Facebook.
Hậu quả: Được vay 200tr nhưng bị chiếm tài khoản ngân hàng, vay mượn thêm tên bạn, công khai ảnh nhạy cảm, đe dọa gia đình, chiếm đoạt nhà đất giá rẻ.
Chống lại:KHÔNG BAO GIỜ cung cấp Mật khẩu, OTP, CCCD chụp cả 2 mặt (trừ khi tại Công chứng), đăng nhập Zalo/FB cho người lạ. Chỉ giao dịch trực tiếp, công khai, có luật sư/người am hiểu pháp luật đi cùng.
7. Mẹo “Săn” Hợp Đồng Thuê Cháp 200 Triệu An Toàn & Tối Ưu Chi Phí Năm 2026
7.1. Chiến thuật “Đảo ngược” – Làm chủ thế game
Thay vì xin xỏ người cho vay, hãy đóng vai Người bán hàng hóa giá trị cao (Nhà đất).
Chuẩn bị sẵn: Hồ sơ pháp lý sạch, Sổ đỏ gốc, Bản vẽ ranh giới mới, CIC sạch (hoặc giải thích rõ nợ xấu).
Đăng tin/Đăng ký tại các Sàn môi giới uy tín, Văn phòng Luật sư, Văn phòng Công chứng có dịch vụ “Trung gian vay thế chấp”.
Yêu cầu: “Tôi cần vay 200tr. Tôi trả lãi 1.2% – 1.5%/tháng. Kỳ hạn 24 tháng. Hình thức: HĐ Vay + Thế chấp CÔNG CHỨNG + ĐĂNG KÝ GIỚI HẠN QUYỀN. Sổ đỏ gốc để tại Công chứng. Ai đồng ý điều kiện này thì liên hệ.”
→ Cách này lọc bỏ 99% kẻ lừa đảo, vay hối, chỉ lại những người cho vay thực sự có tiền, cần lãi suất an toàn, chấp nhận rủi ro pháp lý thấp.
7.2. Sử dụng dịch vụ “Escrow” (Trung gian giữ hộ) của Ngân hàng/FinTech năm 2026
Năm 2026, nhiều ngân hàng (VPBank, Techcombank, MSB…) và FinTech (Momo, ZaloPay, VNeID Pay) triển khai dịch vụ Smart Contract / Escrow Account cho giao dịch BĐS tư nhân.
Tiền vay (200tr) -> Chuyển vào tài khoản Escrow do Ngân hàng quản lý.
Tiền chỉ được giải ngân cho người vay KHI Công chứng viên xác nhận đã ký HĐ + Đã nộp hồ sơ đăng ký giới hạn quyền.
Trả nợ hàng tháng -> Chuyển vào tài khoản Escrow -> Tự động chuyển cho người cho vay.
Hết hạn -> Tự động giải tỏa.
Chi phí dịch vụ năm 2026: ~500k – 1 triệu/Tháng. Rất rẻ so với rủi ro.
7.3. Tận dụng “Vay tiêu dùng担保 tài sản” của Ngân hàng cho khoản nhỏ
Thue Chap Nha 200 Trieu
Nhiều ngân hàng năm 2026 cho vay tiêu dùng担保 bằng nhà/đất (Không cần chứng minh thu nhập mạnh như vay mua nhà) với hạn mức tối đa 50-70% giá trị tài sản.
Nếu nhà bạn giá 1 tỷ -> Vay được 500-700 triệu. Lãi ~10-11%/năm.
Thủ tục: Đơn giản hơn vay mua nhà, nhanh hơn (5-7 ngày).
Mẹo: Nếu nhà bạn có Sổ đỏ sạch, HÃY THỬ XIN VAY NGÂN HÀNG TRƯỚC. Chỉ cần 1 lần từ chối mới sang tư nhân. Đừng nghe đồn “ngân hàng khó” mà bỏ qua. Với 200tr, ngân hàng rất hào hứng cho vay nếu tài sản sạch.
7.4. Kỹ thuật “Chia nhỏ hợp đồng” để giảm thuế (Áp dụng cho HĐ Mua bán có điều kiện)
Nếu bắt buộc phải dùng HĐ Mua bán có điều kiện (Người cho vay bắt chuyển tên Sổ đỏ):
Thỏa thuận giá chuyển nhượng trong HĐ = Giá trị đất theo bảng giá đất nông nghiệp/đất nền (Rất thấp) thay vì giá thị trường.
Thuế TNCN 2% tính trên giá chuyển nhượng trong HĐ -> Giảm được hàng chục triệu thuế.
Lưu ý: Căn cước công chứng tính theo giá thị trường (do công chứng viên tra bảng giá khung), nên phí công chứng không giảm được. Cần tư vấn Luật sư/Công chứng viên địa phương năm 2026 xem mức giá khung tối thiểu cho phép là bao nhiêu để không bị từ chối công chứng.
8. Câu Hỏi Thường Gặp (FAQ) Năm 2026 Về Thuê Cháp Nhà 200 Triệu
Hỏi 1: Nhà tôi giấy tay (sổ tay, hợp đồng mua bán cũ, chưa cấp Sổ đỏ) có thuê cháp được 200 triệu không?
Trả lời:CÓ (tại thị trường tư nhân). Ngân hàng KHÔNG cho vay.
Rủi ro: Rất cao. Hợp đồng chỉ có giá trị giữa 2 bên (Hiệu lực hợp đồng dân sự). Không thể đăng ký giới hạn quyền lên Sổ đỏ (vì chưa có Sổ đỏ). Người cho vay thường yêu cầu: Giữ toàn bộ hồ sơ gốc, ký cam kết bán lại, ký ủy quyền bán cho người thứ 3… Dễ bị bán chéo, mất tài sản.
Khuyên: Chỉ vay khi cực kỳ khẩn, người cho vay là người quen rất tin cậy, có luật sư chứng thực. Ưu tiên xin vay người quen, vay công ty tài chính chấp nhận tài sản giấy tay (ít, lãi cao).
Hỏi 2: Tôi đang nợ xấu CIC nhóm 2, 3, 4, 5. Vay được không?
Trả lời:Vay được ở thị trường tư nhân (Thuê cháp/Mua bán có điều kiện). Người cho vay tư nhân năm 2026 thường KHÔNG XEM CIC hoặc xem nhưng chỉ để định giá rủi ro (tính lãi cao hơn).
Lưu ý: Lãi suất sẽ cao (2-4%/tháng). Cần tính toán khả năng trả nợ thật kỹ. Đừng vay tiền trả nợ xấu cũ (vay mới trả cũ) -> Xoáy nợ sâu hơn.
Hỏi 3: Nếu người cho vay chết/ly hôn/sp hộ kinh doanh thì sao?
Trả lời: Nếu đã Công chứng + Đăng ký giới hạn quyền lên Sổ đỏ -> Quyền lợi của bạn được bảo vệ theo luật. Người thừa kế/Người được chia tài sản của người cho vay phải thừa hưởng cả nghĩa vụ (phải cho bạn mua lại nhà theo hợp đồng).
Nếu CHƯA ĐĂNG KÝ GIỚI HẠN QUYỀN -> Rất phức tạp. Bạn phải kiện ra Tòa án chứng minh hợp đồng hợp pháp, yêu cầu người thừa kế thực hiện. Dễ bị người thừa kế chối cãi “không biết”, “hợp đồng giả”.
Hỏi 4: Có nên vay 200 triệu để đầu tư kinh doanh/cổ phiếu/coin không?
Trả lời:TUYỆT ĐỐI KHÔNG. Lãi suất thuê cháp tư nhân (18-48%/năm) cao gấp 2-4 lần lợi nhuận trung bình an toàn của kinh doanh/chứng khoán. Rủi ro mất nhà (tài sản gốc) để đổi lấy lợi nhuận không chắc chừng là quyết định tài chính tồi tệ nhất. Chỉ vay để: Y tế, Giáo dục, Trả nợ ngân hàng gấp (để giữ CIC sạch), Xử lý sự cố pháp lý khẩn.
Hỏi 5: Năm 2026 có App/Website nào uy tín kết nối vay thế chấp nhà không?
Trả lời: Có các nền tảng như Momo (Vay担保), ZaloPay (Vay担保), Home Credit, Fecredit, Mcredit, Shinhan Finance, BVFC… có sản phẩm “Vay tiêu dùng担保 tài sản” hoặc “Vay kinh doanh担保 tài sản”.
Cách kiểm tra: Vào App -> Mục Vay -> Chọn “Vay có担保” -> Nhập thông tin -> Hệ thống cho biết hạn mức, lãi suất dự kiến. Đây là kênh an toàn, minh bạch, pháp lý nhất năm 2026. Chỉ khi các App này từ chối (do pháp lý đất, CIC, thu nhập) mới tìm tư nhân.
9. Kết Luận & Lời Khuyên Cuối Cùng Năm 2026
Thuê cháp nhà 200 triệu năm 2026 là một công cụ tài chính “dao hai lưỡi”. Nó giải quyết được vấn đề “cháy eyebrows” khi ngân hàng khóa cửa, nhưng cũng là con đường ngắn nhất dẫn đến mất nhà oan, nợ nần chồng chất, rơi vào tay xã hội đen nếu không am hiểu pháp lý và không cảnh giác.
Tóm gọn 3 nguyên tắc vàng để sống sót:
LUÔN ƯU TIÊN NGÂN HÀNG / CÔNG TY TÀI CHÍNH CÓ GIẤY PHÉP NHNN. Chỉ sang tư nhân khi “hết đường”.
NẾU BẮT BUỘC PHẢI SANG TƯ NHÂN: Chỉ ký Hợp đồng Vay + Hợp đồng Thế chấp (Hoặc Mua bán có điều kiện) CÔNG CHỨNG TẠI VĂN PHÒNG CÔNG CHỨNG CÔNG. BẮT BUỘC YÊU CẦU ĐĂNG KÝ GIỚI HẠN QUYỀN LÊN SỔ ĐỎ. TUYỆT ĐỐI KHÔNG TRAO SỔ ĐỎ GỐC CHO NGƯỜI CHO VAY GỮ (Giao cho Công chứng viên giữ hộ hoặc tự giữ sau khi đã đăng ký giới hạn quyền).
TÍNH TOÁN KỸ LÃI SUẤT HIỆU DỤJ (IRR) VÀ DÒNG TIỀN TRẢ NỢ. Đảm bảo thu nhập hàng tháng của bạn đủ trả lãi/gốc mà không ảnh hưởng sinh hoạt, không phải vay mới trả cũ.
Hãy nhớ: Nhà đất là tài sản thế hệ, là “chiếc áo giữ thân” cuối cùng. Đừng để 200 triệu đồng vay gấp làm bạn mất đi tài sản giá trị hàng tỷ đồng. Hãy kiên nhẫn tìm hiểu, tham khảo ý kiến luật sư, và chỉ ký tên khi thực sự hiểu mọi chữ, mọi số, mọi rủi ro trong hợp đồng.
Chúc bạn giải quyết được khó khăn tài chính một cách an toàn, thông minh và giữ được “cái nhà” cho gia đình mình năm 2026!